Comprar o primeiro imóvel enquanto ainda cumpre contrato de aluguel traz a preocupação de pagar aluguel e financiamento ao mesmo tempo, mas com um planejamento claro é possível atravessar essa fase sem apertar o orçamento. Este guia mostra como calcular a sobreposição de custos, escolher o melhor momento para entregar as chaves e organizar as finanças de forma prática.
Como calcular a sobreposição de custos
Antes de assinar o financiamento, é importante mapear todos os valores que você já paga todo mês e acrescentar as novas parcelas do imóvel. A sobreposição acontece porque, mesmo após a aprovação do crédito, você continua responsável pelo aluguel até a data combinada de saída. Comece listando o valor do aluguel atual, condomínio, contas de luz, água e internet, além de gastos com transporte e alimentação. Some a isso a estimativa da primeira parcela do financiamento e verifique quanto sobra da sua renda mensal.
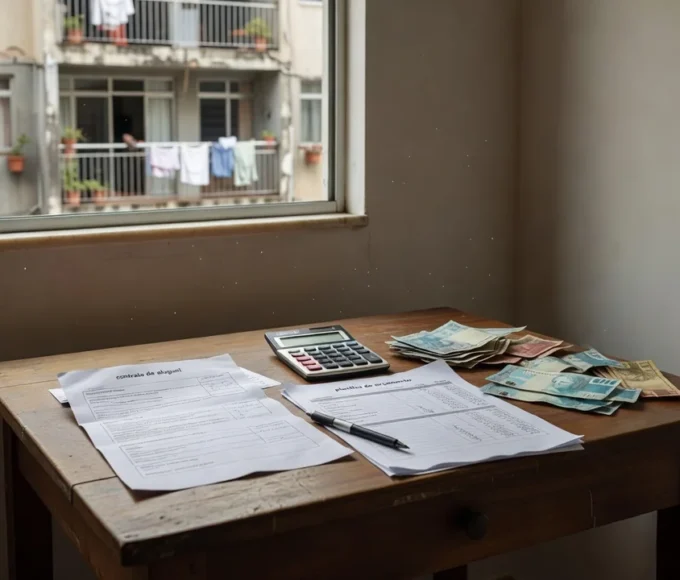
Para tornar esse cálculo mais realista, considere que o período de transição costuma durar entre um e três meses. Durante esse tempo, alguns gastos podem aumentar, como transporte para visitar a obra ou custos com pequenos reparos no novo imóvel. Anote tudo em uma planilha simples ou em papel para visualizar o total que será necessário reservar. Assim você evita surpresas e sabe exatamente quanto precisa ter guardado antes de dar o próximo passo.
Identificando os gastos fixos e variáveis
Separe os gastos em duas colunas: os que não mudam (aluguel, parcela do financiamento, condomínio) e os que podem variar (luz, mercado, lazer). Os gastos fixos são os que mais pesam na sobreposição, por isso merecem atenção especial. Já os variáveis podem ser reduzidos temporariamente, por exemplo, adiando uma viagem ou cortando assinaturas que não são essenciais.
Estimando o período de transição
O tempo exato de sobreposição depende da data em que o financiamento é liberado e da data combinada para desocupar o imóvel alugado. Se o banco libera o dinheiro em 30 dias, você pode negociar com o locador uma saída em 45 ou 60 dias. Esse intervalo permite terminar de pagar o aluguel, fazer a mudança com calma e ainda ter margem para imprevistos.
Definindo o prazo ideal para entregar o imóvel alugado
Entregar as chaves antes do tempo necessário pode gerar custo extra de aluguel duplo sem necessidade, enquanto ficar além do prazo ideal aumenta a sobreposição. O momento certo costuma ser logo após a assinatura do contrato de financiamento e a liberação dos recursos, quando você já tem certeza de que o imóvel é seu. Assim você evita pagar aluguel por meses a mais e ainda consegue usar parte do valor que seria gasto com aluguel para quitar as primeiras parcelas.
Verifique no seu contrato de locação qual é o prazo de aviso prévio exigido. De acordo com a Lei do Inquilinato 8.245/1991, o inquilino deve comunicar a saída com antecedência, mas o período exato pode variar conforme o que foi acordado. Se o contrato não especificar, consulte o locador ou a imobiliária para confirmar a data mais adequada e evitar multas desnecessárias.
Negociando a data de saída com o locador
Muitos locadores aceitam flexibilizar a data de entrega quando a conversa é feita com antecedência e boa vontade. Explique sua situação de compra do primeiro imóvel e proponha uma data que funcione para ambos os lados. Ofereça, por exemplo, deixar o imóvel limpo e em boas condições ou pagar um mês proporcional caso a saída ocorra no meio do mês. Essa abordagem costuma facilitar o acordo e reduz o risco de conflitos.
Se a negociação for intermediada por imobiliária, peça que tudo fique registrado por escrito, inclusive a data combinada e eventuais descontos ou isenções. Ter o acordo por e-mail ou mensagem ajuda a evitar mal-entendidos no futuro. Lembre-se de que o objetivo é sair no momento certo, sem deixar o orçamento apertado por causa de aluguel e financiamento simultâneos por tempo excessivo.
Criando um plano de reservas financeiras
Ter uma reserva específica para o período de transição é a melhor forma de evitar estresse. Essa reserva deve cobrir pelo menos três meses de gastos fixos, incluindo aluguel, condomínio, contas básicas e as primeiras parcelas do financiamento. Se possível, guarde também um valor extra para pequenos imprevistos, como taxa de mudança ou compra de itens básicos para a casa nova.
Organize o dinheiro em uma conta separada ou em aplicações de fácil resgate para não misturar com o dia a dia. Assim você sabe exatamente quanto pode usar sem comprometer outras contas. Muitos compradores de primeiro imóvel cometem o erro de usar toda a reserva na entrada do financiamento e depois ficam sem colchão para a sobreposição; evitar isso traz mais tranquilidade.
Checklist de gastos para o período de transição
- Valor do aluguel restante até a data de saída
- Condomínio do imóvel alugado e do novo imóvel, se aplicável
- Contas de consumo (luz, água, gás) do período de sobreposição
- Primeiras duas ou três parcelas do financiamento
- Despesas com mudança (frete, embalagens, limpeza)
- Pequena margem para imprevistos (10 % do total estimado)
Passos após a assinatura do financiamento
Assim que o financiamento for assinado e o dinheiro liberado, confirme a data de entrega das chaves do imóvel alugado e avise o locador por escrito. Em seguida, atualize seu orçamento mensal substituindo o valor do aluguel pela parcela do financiamento e ajuste os gastos variáveis conforme necessário. Aproveite para revisar seguros e contas que possam ser transferidas ou canceladas.
Nos primeiros meses no novo imóvel, acompanhe de perto os gastos para identificar onde é possível economizar. Muitos percebem que a conta de luz ou o condomínio são diferentes do que esperavam e precisam fazer pequenos ajustes. Manter o controle nesses meses iniciais ajuda a consolidar o hábito de pagar a parcela sem aperto e a construir uma nova rotina financeira mais estável.
Se surgir alguma dúvida sobre prazos, multas ou direitos durante a transição, o ideal é conversar com um corretor de confiança ou consultar um advogado especializado em direito imobiliário. O conteúdo deste artigo traz orientações gerais e não substitui uma assessoria personalizada para o seu caso.
Com planejamento e comunicação clara, é possível atravessar a fase de pagar aluguel e financiamento ao mesmo tempo sem grandes sustos. Se você ficou com alguma dúvida sobre o seu próprio orçamento ou sobre como negociar a saída do aluguel, escreve pra gente nos comentários que a gente ajuda a esclarecer.