Decidir entre comprar na planta ou um imóvel pronto pode gerar muitas dúvidas, especialmente se você está planejando o primeiro imóvel. Este guia ajuda você a comparar os dois caminhos de forma prática, considerando seu perfil, momento de vida e prioridades, para que tome uma decisão mais segura e alinhada com sua realidade.
Diferenças de prazo e custo inicial
Quando você opta por comprar na planta, o imóvel ainda está em fase de projeto ou construção, o que significa que o pagamento costuma ser dividido em etapas ao longo dos meses ou anos até a entrega. Isso permite parcelas menores no início, mas exige planejamento para acompanhar os valores que vão sendo liberados conforme a obra avança. Já o imóvel pronto exige o pagamento integral ou a maior parte dele no momento da compra, o que pode demandar mais recursos imediatos, porém permite que você comece a morar ou usar o bem sem esperar.
É importante refletir sobre seu fluxo de caixa atual: se você prefere diluir os pagamentos ao longo do tempo, a compra na planta pode parecer mais acessível no curto prazo. Por outro lado, se já possui uma reserva maior e quer evitar compromissos prolongados, o imóvel pronto oferece maior previsibilidade de gastos totais desde o início. Consulte sempre as condições específicas de cada empreendimento ou anúncio para entender como os valores são atualizados ao longo do processo.
Riscos envolvidos na obra
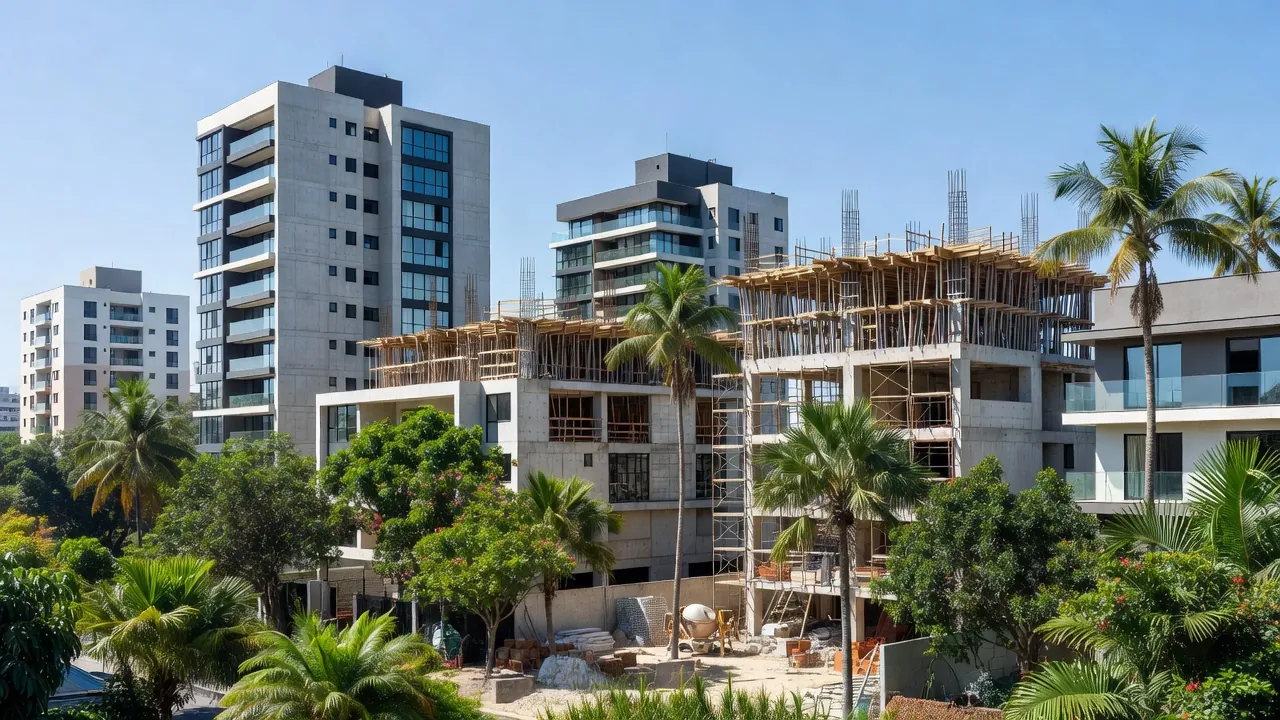
Comprar na planta traz a possibilidade de atrasos na entrega, algo que depende de fatores como ritmo da construção, aprovação de documentos e condições do mercado. Nesse caso, você precisa estar preparado para continuar pagando aluguel ou mantendo outra moradia enquanto espera, o que pode impactar seu orçamento. O imóvel pronto elimina essa incerteza de prazo, pois você recebe as chaves e pode se mudar imediatamente, sem depender de cronogramas de obra.
Para reduzir preocupações nesse aspecto, verifique a reputação da construtora ou do vendedor antes de avançar, conversando com quem já comprou empreendimentos semelhantes. No caso do imóvel pronto, o risco principal costuma estar na necessidade de eventuais reparos ou adaptações, que podem ser avaliados durante uma visita técnica. Em ambas as situações, contar com um profissional de confiança, como um corretor ou advogado especializado, ajuda a esclarecer detalhes contratuais antes de assinar.
Opções de personalização do imóvel
Uma vantagem frequente da compra na planta é a chance de escolher acabamentos, cores e até a disposição interna ainda durante a fase de obra, desde que respeitados os limites do projeto. Isso permite adaptar o espaço ao seu estilo de vida, como criar um escritório em casa ou uma cozinha mais funcional, sem precisar de reformas posteriores. O imóvel pronto, por sua vez, já vem com as características definidas, o que pode exigir obras de adequação caso algo não atenda exatamente às suas necessidades.
Se personalização é prioridade para você, avalie o quanto está disposto a investir em mudanças depois da entrega. Em imóveis prontos, reformas costumam ser mais diretas e rápidas, pois não dependem de liberação da obra. Pense também no tempo disponível: quem tem pressa para morar pode preferir algo já pronto e fazer pequenas adaptações pontuais.
Quanto tempo você tem para esperar?
Reflita sobre sua situação atual de moradia. Se está alugando e o contrato termina em breve, o imóvel pronto pode evitar transtornos de renovação ou mudança temporária. Quem tem flexibilidade de prazo, no entanto, pode usar o período de construção para organizar as finanças e planejar a mudança com mais calma.
Qual é o seu orçamento para acabamentos?
Calcule se prefere pagar um pouco mais durante a obra para definir detalhes ou reservar recursos para reformas posteriores. Essa escolha influencia diretamente o custo total e o nível de satisfação com o resultado final.
Potencial de valorização e facilidade de revenda
Imóveis na planta podem apresentar valorização conforme a obra avança e a região se desenvolve, mas isso depende de fatores locais como infraestrutura e demanda. A liquidez, ou seja, a facilidade de revender, costuma ser menor enquanto a construção está em andamento, pois compradores em potencial podem preferir algo já finalizado. Um imóvel pronto, especialmente em áreas consolidadas, tende a ter mais liquidez imediata, facilitando uma possível venda futura sem esperar o término de obras.
Ao avaliar esse critério, observe o histórico de valorização da região e converse com profissionais do mercado imobiliário local. Lembre-se de que nenhum cenário oferece garantia de aumento de valor, por isso foque no que atende suas necessidades de uso, seja para morar ou investir. O importante é alinhar a escolha com seus objetivos de médio e longo prazo.
Como funciona o financiamento em cada caso
No financiamento de imóveis na planta, as instituições costumam liberar os recursos em etapas, acompanhando o avanço da construção, o que exige que você acompanhe a documentação da obra para liberar cada parcela. Já para imóveis prontos, o processo costuma ser mais direto, com análise de crédito e liberação do valor total após aprovação, permitindo que o vendedor receba à vista ou conforme combinado.
Em ambos os casos, compare as taxas e condições oferecidas por diferentes bancos ou instituições, pois elas variam conforme seu perfil financeiro. Verifique também as regras atualizadas no site do banco ou da Caixa Econômica Federal, pois condições de crédito podem mudar. Para o seu caso específico, procure um corretor ou consultor financeiro de confiança para simular as opções e entender os requisitos documentais necessários.
Perguntas para ajudar na sua decisão
Para organizar melhor suas ideias, responda algumas perguntas simples sobre sua realidade. Isso ajuda a identificar qual caminho se encaixa melhor no seu momento atual, sem pressão para escolher o “melhor” absoluto, mas sim o mais adequado para você.
- Qual é o prazo que você tem para se mudar?
- Você prefere parcelas menores ao longo do tempo ou pagamento mais concentrado?
- Quanto valor dá à possibilidade de escolher acabamentos?
- Como está sua reserva financeira para imprevistos?
- A região escolhida tem histórico de valorização estável?
Depois de refletir sobre essas questões, converse com pessoas de confiança que já passaram por processos semelhantes e anote os pontos que mais pesam para você. Lembre-se de que a decisão final deve considerar também o suporte profissional adequado, como advogado ou corretor, para revisar documentos e contratos.
Se ficou com alguma dúvida sobre o seu caso específico, escreve pra gente nos comentários. Estamos aqui para ajudar você a seguir com mais tranquilidade nesse processo.