Planejar o financiamento do primeiro imóvel costuma trazer muitas incertezas, principalmente na hora de decidir quanto do salário pode realmente ser destinado à parcela sem comprometer o resto da vida. Neste guia você vai aprender um método simples e realista para calcular sua capacidade de pagamento, considerando todas as despesas fixas e variáveis que costumam aparecer no dia a dia. O objetivo é ajudar você a chegar a um valor confortável antes mesmo de simular no banco, evitando surpresas no orçamento familiar.
Entendendo a regra prática de comprometimento de renda
Quando se fala em financiamento imobiliário, a primeira pergunta que surge é exatamente quanta parte da renda mensal pode ser usada na parcela. Em vez de seguir uma fórmula rígida, o mais seguro é analisar seu orçamento completo e verificar quanto sobra depois de pagar todas as contas essenciais. Essa abordagem permite que você mantenha uma margem para imprevistos, lazer e economia, sem sentir aperto todo mês.
O segredo está em olhar para o salário líquido, ou seja, o valor que realmente cai na conta depois dos descontos obrigatórios. A partir daí, some todas as saídas fixas e variáveis para descobrir o que sobra. Muita gente começa o planejamento já imaginando um valor alto de parcela e depois percebe que o restante do mês fica apertado. Por isso, o cálculo realista começa sempre pelo levantamento completo dos gastos, e não pelo valor que o banco oferece.
Listando todos os gastos mensais fixos
Os gastos fixos são aqueles que aparecem todo mês com valor parecido, como aluguel atual, condomínio, luz, água, internet, transporte e alimentação básica. Anote cada um deles em uma lista separada para visualizar o total que já está comprometido. Essa etapa é fundamental porque mostra quanto do salário já está reservado antes mesmo de pensar na nova prestação.
É comum subestimar itens como plano de saúde, mensalidade escolar ou pagamento de dívidas antigas. Por isso, reserve um tempo para revisar extratos e comprovantes dos últimos três meses. Quanto mais preciso for esse levantamento, mais confiável será o valor que você vai definir como limite máximo da parcela do financiamento.
Como organizar o levantamento de contas
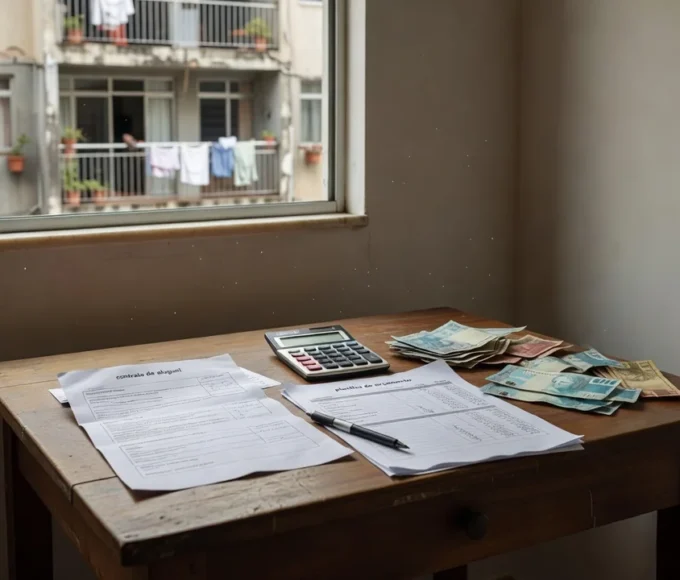
Separe uma planilha ou caderno em colunas: descrição da despesa, valor médio e data de vencimento. Isso ajuda a identificar se há alguma conta que pode ser negociada ou reduzida antes de assumir o compromisso maior. Depois de preencher, some tudo e subtraia do salário líquido para ver o saldo disponível.
Incluindo despesas variáveis que muita gente esquece
Além das contas fixas, existem gastos que variam de mês para mês e que costumam ser esquecidos no planejamento inicial. Exemplos comuns são manutenção do carro, remédios eventuais, roupas, presentes, lanches fora de casa e pequenas reformas. Esses valores, embora pareçam pequenos isoladamente, somam bastante ao longo do mês.
Uma forma prática de estimar esses gastos é calcular a média dos últimos seis meses. Some todos os desembolsos variáveis e divida por seis. O resultado dá uma ideia mais realista do que realmente sai da conta todo mês. Ao incluir essa média no cálculo, você evita a sensação de que sobra dinheiro quando na verdade ele já está comprometido com pequenas despesas recorrentes.
Checklist de despesas que costumam ser ignoradas
- Manutenção e combustível do veículo
- Consultas médicas ou odontológicas fora do plano
- Assinaturas de streaming e aplicativos
- Gastos com pets, como ração e veterinário
- Presentes de aniversário e datas comemorativas
- Pequenas compras de casa, como utensílios e limpeza
Fazendo o cálculo realista do valor da parcela
Com todos os gastos listados, subtraia o total do seu salário líquido. O que sobrar é o valor máximo que você pode direcionar para a parcela do financiamento. É importante lembrar que esse saldo ainda precisa cobrir uma reserva para emergências e para o lazer, para que a compra não vire fonte de estresse.
Depois de chegar a esse número, compare com as parcelas que aparecem nas simulações dos bancos. Se o valor oferecido estiver acima do que sobra no seu orçamento, é sinal de que o imóvel escolhido está acima da sua capacidade atual. Ajustar para baixo agora evita renegociações complicadas no futuro.
Ajustando o valor do imóvel ao seu orçamento real
Às vezes o imóvel dos sonhos exige uma parcela maior do que o orçamento comporta. Nesses casos, vale revisar o valor total do imóvel ou o prazo de pagamento. Alongar o financiamento costuma reduzir a prestação, mas aumenta o total de juros pagos ao longo do tempo. Por isso, avalie as duas opções com calma.
Outra possibilidade é buscar imóveis em regiões com preços mais acessíveis ou considerar programas habitacionais que reduzam a entrada. Antes de tomar qualquer decisão, simule diferentes cenários no site dos bancos e compare o impacto no seu orçamento mensal. Essa comparação ajuda a escolher a opção que realmente cabe na sua realidade financeira.
Buscando orientação profissional antes de fechar
Depois de fazer todo o cálculo em casa, o passo seguinte é conversar com um corretor de confiança e, se possível, com um advogado especializado em direito imobiliário. Esses profissionais ajudam a verificar se as condições do contrato estão de acordo com o que você calculou e se não há custos extras que você não previu.
Lembre-se de que o conteúdo deste artigo serve apenas como orientação inicial. Cada situação familiar é diferente, e as regras de financiamento podem variar conforme o banco e o programa habitacional escolhido. Por isso, sempre confirme os valores atualizados diretamente com as instituições e procure assessoria especializada antes de assinar qualquer documento.
Ficou com alguma dúvida sobre como organizar seu orçamento ou sobre algum ponto específico do financiamento? Escreva para gente nos comentários que vamos ajudar a esclarecer. E se quiser receber mais guias práticos como este, acompanhe o Imóvel Sem Perrengue para não perder nenhum conteúdo.